החלטת הפד בנוגע לריביות מגיעה על רקע התמודדותה של הכלכלה האמריקאית עם לחצים בשוק האנרגיה, שוקי מניות תנודתיים, עלויות מימון גבוהות והשלכות מלחמת איראן. בנוסף למשמעותה הכלכלית, להחלטה יש השלכות פוליטיות לקראת בחירות האמצע בארה"ב ב-3 בנובמבר, שתוצאותיהן עשויות להשפיע על עמדתם של הרפובליקנים ועל עתיד סדר היום של דונלד טראמפ.
השאלה המרכזית היא האם הפד יכול לקבל החלטות המבוססות על המנדט שלו לרסן את האינפלציה ולתמוך בתעסוקה, ללא קשר ללחץ פוליטי מצד הבית הלבן. או שמא התנאים שיצרה המלחמה ויוקר המחיה העולה יהפכו גם הם למדיניות המוניטרית של ארה"ב לחלק מהמשוואה האלקטורלית?
טראמפ רוצה ריביות נמוכות יותר: מה אומרת הכלכלה?
דונלד טראמפ קרא בעקביות להורדת ריביות, ואף האשים את קובעי המדיניות של הפדרל ריזרב בהתעלמות ממצב הכלכלה האמריקאית בהערות חריפות. מנקודת מבטו של הממשל, ריביות נמוכות יותר יכולות להפחית את עלויות ההלוואה למשקי בית ולעסקים, להגביר את הביקוש וההשקעות ולהקל על הלחץ על שוק הדיור - נושאים בעלי חשיבות פוליטית ניכרת לקראת הבחירות.
עם זאת, ריביות נמוכות יותר לבדן אינן מרסנות את האינפלציה. אם מחירי האנרגיה ועלויות הייצור ימשיכו לעלות, הקלת המדיניות המוניטרית עשויה להגביר את הביקוש בהקשר של היצע מוגבל. התוצאה הסבירה היא לחצי מחירים מתמשכים וחזרה ליעד האינפלציה של 2% של הפדרל ריזרב.
כפי שהדגיש בעבר יו"ר הפדרל ריזרב, קווין וורש, החלטות הריבית אינן קבועות מראש. בעקבות העלאת הריבית בספטמבר, השווקים ממתינים כעת לראות האם הבנק המרכזי יעצור את קיצוצי הריבית בפגישתו המתוכננת ל-27-28 באוקטובר, או ימשיך במסלולו המצטמצם כאשר האינפלציה נותרת גבוהה.
נפט: גורם מסבך
שוק האנרגיה הוא הגורם החיצוני החשוב ביותר במשוואה זו. מחיר הנפט הגולמי ברנט נסגר במחיר של כ-117 דולר לחבית ביום שישי, 23 באוקטובר, רמתו הגבוהה ביותר מאז סוף אפריל. חששות לגבי שיבושים באספקה במזרח התיכון והפוטנציאל להסלמה של הסכסוך היו הגורמים המרכזיים לעלייה במחירי הנפט.
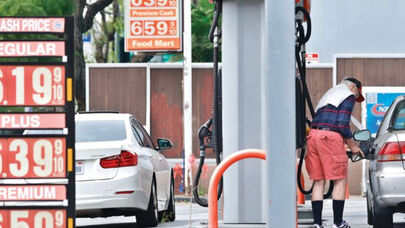
מחירי נפט גבוהים יותר משפיעים על הכלכלה האמריקאית בכמה דרכים: הם מעלים את עלות הבנזין והסולר, מייקרים את התחבורה והייצור, ובסופו של דבר יכולים לבוא לידי ביטוי במחירי הסחורות והשירותים. הלחץ בולט ביותר על משקי בית המוציאים חלק גדול מהכנסתם על צרכים חיוניים.
לכן, גם אם אינפלציה המונעת על ידי אנרגיה מלווה בביקוש חלש בכמה מגזרים במשק, הפדרל ריזרב עומד בפני דילמה קשה: העלאת הריבית עשויה להקל על הלחצים האינפלציוניים בטווח הבינוני, אך היא גם תגדיל את עלות האשראי ואת הסיכון להאטת הצמיחה הכלכלית. הורדת הריבית עשויה להגביר את הביקוש, אך היא תגדיל את הסיכון שהאינפלציה תישאר גבוהה אם הלם האנרגיה יימשך.
אג"ח ממשלתיות ומניות: אזהרה מהשווקים הפיננסיים
שוק אג"ח ממשלתיות מציע הצצה לחרדות המשקיעים. התשואה על איגרת החוב של ממשלת ארה"ב ל-10 שנים עמדה על כ-4.99% ב-23 באוקטובר, בעוד שמדד דאו ג'ונס ירד ב-1.23% ומדד S&P 500 ירד ב-0.52%.
עלייה בתשואות האג"ח לטווח ארוך יכולה להגדיל את עלויות ההלוואה עבור הממשלה והעסקים, ולהפעיל לחץ כלפי מטה על שוק המניות. כמובן, תשואות האג"ח אינן נקבעות אך ורק על ידי החלטות הפדרל ריזרב; ציפיות האינפלציה, היצע האג"ח הממשלתיות, הגירעון התקציבי והביקוש לנכסי מקלט בטוחים גם הם משחקים תפקיד משמעותי.
זה חשוב כפליים עבור טראמפ. גם אם הפדרל ריזרב ישמור על ריביות לטווח קצר יציבות, תשואות גבוהות יותר של אג"ח לטווח ארוך עלולות למנוע ירידה בריביות המשכנתאות ובעלויות מימון אחרות. כתוצאה מכך, הממשלה עלולה למצוא את עצמה במצב שבו היא רוצה ללוות כסף בעלות נמוכה יותר, בעוד שהשווקים דורשים עלויות מימון גבוהות יותר עקב חששות מאינפלציה ומלחמה.
צל המלחמה מעל הבחירות
היבט רגיש יותר של המצב הוא האפשרות של חידוש התקפות אמריקאיות וישראליות על איראן. פורסמו דיווחים על אפשרויות צבאיות הנבחנות והכנות לתקיפות אפשריות, אך דיווחים אלה אינם אומרים שהתקבלה החלטה סופית על פתיחת פעולות. טראמפ גם הודיע ב-8 באוקטובר כי ארה"ב לא תתקוף את איראן לפני בחירות האמצע ב-3 בנובמבר; עם זאת, נמשכות הספקולציות לגבי האפשרות להסלמה של הסכסוך לאחר הבחירות.
עבור השווקים, לא רק עיתוי התקיפה הוא שחשוב; אלא גם סבירותה. ככל שגדול הסיכון לסכסוך ולשיבוש נתיבי הובלת אנרגיה, כך גדלה הסבירות שמחירי הנפט ועלויות הביטוח וההובלה יעלו. מצב זה עלול להחריף את הציפיות האינפלציוניות ולהגביל עוד יותר את מרחב קבלת ההחלטות של הפדרל ריזרב.
מנקודת מבט פוליטית, מלחמה הפכה גם היא לנושא יקר עבור הממשלה. עלויות הדלק הגואות והלחץ על מקורות המחיה של משקי הבית עלולים להחריף את חוסר שביעות הרצון של הבוחרים; במיוחד אם הבטחות הממשל להפחית את יוקר המחיה רחוקות מהחוויה היומיומית של העם. במצב כזה, ניתן לנתח את נכונותו של טראמפ להוריד את הריבית בהקשר של מאמץ לשפר את התנאים הכלכליים לפני הבחירות, אם כי הריבית לבדה אינה יכולה לקזז את השפעותיה של זעזוע אנרגיה גדול.
יום רביעי; החלטה מעבר למספר
אין למדוד את הפגישה הקרובה אך ורק על פי השאלה האם הריבית תעלה או תישאר ללא שינוי. גם הטון של הצהרת הפד והצהרותיו על אינפלציה, אנרגיה ונתיב המדיניות המוניטרית העתידי יהיו קריטיים.
אם הבנק המרכזי ידגיש את הסיכון להמשך האינפלציה, השווקים עשויים להתייחס ברצינות לאפשרות של מדיניות מחמירה יותר בחודשים הקרובים, גם ללא העלאת ריבית באוקטובר. לעומת זאת, הדגשת צמיחה חלשה וירידה בלחצי המחירים עלולה ליצור ציפיות שונות; אם כי התפתחויות מלחמה יכולות לשנות במהירות ציפיות אלה.
החידה ביום רביעי היא זו: על הפד לאזן בין הסיכון לאינפלציה מתמשכת לבין העלויות הכלכליות של מדיניות מצמצמת, בעוד שהבית הלבן מתמודד עם לחץ בחירות והשלכות המלחמה. עצמאותו של הבנק המרכזי חשובה ביותר כאשר החלטות כלכליות אינן תואמות את העדפותיו הפוליטיות של הממשל.
אם המלחמה תשמור על מחירי האנרגיה גבוהים, אפילו ריביות נמוכות לא יספיקו כדי להציל את כלכלתו של טראמפ; ואם הפד ימשיך להדק את המדיניות כדי לרסן את האינפלציה, המחיר של בחירה זו עלול להתבטא בשוק המניות, בשוק הדיור ובחיי היומיום של האמריקאים לפני הבחירות, מה שיקשה על טראמפ מאי פעם.