NOURNEWS- Рынок казначейских облигаций США, возможно, не то место, на основании которого можно однозначно говорить о «победе» или «поражении» в войне, однако поведение этого рынка способно выявить очень важные признаки, которые гораздо реже заметны в политических выступлениях. Предупреждения, прозвучавшие в последние недели со стороны Стива Ханке и Goldman Sachs относительно рынка долгосрочных казначейских облигаций США, важны именно с этой точки зрения: американское правительство столкнулось с рынком, который требует значительно большей премии за риск для привлечения капитала на длительные сроки.
Сейчас важнейшая проблема на рынке казначейских облигаций США заключается не в отсутствии покупателей, а в цене покупки; то есть инвесторы хотят получать более высокую доходность за владение долгосрочным долгом США. Это тонкое различие, которое, как ни странно, имеет гораздо большее экономическое значение.
Американский экономист Стив Ханке уже долгое время предупреждает о возвращении «стражей рынка облигаций» - то есть инвесторов, чувствительных к финансовой политике правительства. Goldman Sachs также в своих последних анализах говорил о давлении на доходность долгосрочных облигаций и сохранении финансовых рисков. Простое значение этих предупреждений заключается в том, что рынок больше не готов принимать долгосрочные риски американской экономики без требования дополнительной платы за них.
Именно здесь война приобретает значение.
В своей официальной риторике Трамп всегда представляет совершенно иную картину. Он неоднократно говорил о силе Америки, хороших показателях экономики и победе в войне, одновременно изображая Иран находящимся на грани уничтожения. В этой версии событий США одерживают победу, а противоположная сторона рушится. Однако рынок облигаций, в отличие от Трампа, который не собирается оплачивать счёт за его нереалистичную политическую рекламу, формирует свои показатели исходя из текущих и будущих реалий.
Финансовый рынок не настраивается под выступления президента. Инвестор смотрит на то, сколько долгов правительство будет иметь в последующие годы, куда направится инфляция, каким будет путь процентных ставок и какую доходность придётся платить для финансирования такого объёма долга.
Совокупность экономических показателей формируется именно на основе подобных оценок, а не безосновательных и оптимистичных заявлений Трампа.
Именно поэтому между поведением рынка и заявлениями Трампа практически нет соответствия, а зачастую они даже действуют в противоположных направлениях.
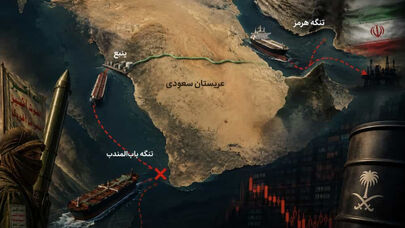
Война именно через этот канал может ещё больше усложнить ситуацию. Рост рисков в энергетике, нефти и сфере транспорта, давление на цены на товары и увеличение военных расходов - всё это одновременно может создать две проблемы: инфляционное давление и увеличение финансовых расходов правительства.
Если инфляция сохранится на более высоком уровне, быстрое снижение процентных ставок станет сложнее. Если процентные ставки останутся высокими, финансирование государственного долга станет дороже. И чем выше будут процентные расходы, тем большая часть государственных ресурсов будет направляться на обслуживание ранее накопленного долга.
Таким образом, может возникнуть важное противоречие: Вашингтон будет говорить о «победе», тогда как рынок потребует более высокой доходности для финансирования этого же правительства.
Рынок облигаций не является судьёй войны, однако он может наглядно показать экономическую цену решений правительства. Если война будет короткой и малозатратной, её финансовое давление будет легче контролировать; однако по мере затягивания войны и продолжения перебоев в энергетике и торговле расходы будут переноситься с поля боя на топливо, транспорт, инфляцию, процентные ставки, бюджетный дефицит и, в конечном итоге, рынок долговых обязательств.
Именно здесь фраза «всё хорошо» сталкивается с простым вопросом: если действительно всё хорошо, почему инвесторы требуют более высокой доходности за владение долгосрочным долгом США? Ответ на этот вопрос даст не Трамп, а рынок.
В таких условиях ответ на вопрос «почему покупателей американских облигаций стало меньше?» может оказаться не таким уж сложным: покупатели по-прежнему могут существовать, однако за принятие большего риска они требуют более высокую цену. Война, которая должна была стать признаком силы Америки, теперь увеличила расходы на энергию, инфляцию, государственные расходы и доходность облигаций.
В таких условиях, несмотря на круглосуточные усилия Трампа и его команды по созданию победоносного образа в войне без достижений, рынок облигаций, в отличие от политиков, совершенно не заинтересован в демонстрации нереальной победы.