نورنیوز- گروه اقتصادی: بازده اوراق دولتی ژاپن بار دیگر به سطحی رسیده که برای بازارهای جهانی فقط یک عدد نیست. بازده اوراق ۱۰ساله ژاپن روز جمعه به ۳.۱۱۵ درصد رسید؛ بالاترین سطح از اوت ۱۹۹۶. بازده اوراق ۵ساله نیز به ۲.۴۰۵ درصد رسید و رکورد تاریخی جدیدی ثبت کرد. رویترز این جهش را بخشی از فشار گسترده در بازارهای اوراق و افزایش انتظارات درباره نرخ بهره بانک مرکزی ژاپن دانسته است.
اهمیت این اتفاق فقط در توکیو نیست. ژاپن یکی از بزرگترین دارندگان خارجی اوراق خزانهداری آمریکا است و تغییر در بازار بدهی این کشور میتواند بر جریان سرمایه میان ژاپن و بازارهای جهانی اثر بگذارد. به همین دلیل، جهش بازده JGB را باید در چارچوب بزرگتری دید؛ چارچوبی که در آن تورم انرژی، نرخ بهره، بازار اوراق و هزینه تأمین مالی به یکدیگر متصل شدهاند.
نکته مهمتر این است که این روند ناگهانی از امروز شروع نشده است. بازده اوراق ژاپن از ابتدای سپتامبر تحت فشار بوده و اکنون به محدودهای رسیده که آخرین بار حدود سه دهه قبل دیده شده بود. همزمان، افزایش بازده اوراق آمریکا و نگرانی درباره تورم ناشی از قیمت انرژی، فشار را به بازار ژاپن منتقل کرده است.
اما پل ارتباطی ژاپن با هرمز کجاست؟
ژاپن یکی از اقتصادهای بزرگ و بهشدت وابسته به واردات انرژی است. بخش عمده نفت خام مورد نیاز این کشور از خاورمیانه تأمین میشود و مسیر هرمز برای امنیت انرژی ژاپن اهمیت حیاتی دارد. به همین دلیل، دولت ژاپن حتی در ماههای گذشته برنامهای برای تقویت تابآوری انرژی و حمایت از مسیرها و خطوط انتقالی که بتوانند وابستگی به هرمز را کاهش دهند، مطرح کرده است.
بنابراین، ریسک هرمز برای توکیو صرفاً یک مسئله امنیتی نیست؛ مستقیماً به اقتصاد ژاپن منتقل میشود. هرمز پرریسکتر، نفت گرانتر؛ نفت گرانتر، هزینه واردات بیشتر؛ هزینه واردات بیشتر، فشار تورمی بالاتر؛ و تورم بالاتر، فضای دشوارتر برای سیاست پولی.
این زنجیره میتواند به بازار اوراق برسد. اگر تورم بالا بماند، انتظار برای نرخهای بهره بالاتر یا ماندگاری نرخها در سطوح بالا افزایش مییابد و در نتیجه بازده اوراق نیز تحت فشار قرار میگیرد. در طرف دیگر، افزایش بازده داراییهای ژاپنی میتواند جذابیت سرمایهگذاری در داخل این کشور را افزایش دهد و بر جریان سرمایه میان ژاپن و بازارهای خارجی، از جمله اوراق خزانه آمریکا، اثر بگذارد.
به بیان سادهتر، شوک هرمز میتواند از خلیج فارس به توکیو برود و از توکیو به بازار بدهی آمریکا برگردد. این همان حلقهای است که یک بحران انرژی منطقهای را به مسئلهای برای بازارهای مالی جهانی تبدیل میکند.
در چنین فضایی، سخنرانیهای رهبران در مجمع عمومی سازمان ملل نیز از منظر بازار اهمیت اقتصادی پیدا میکند. دونالد ترامپ بر فشار بر ایران و موضع سخت واشنگتن تأکید کرد؛ مسعود پزشکیان بر مقاومت و نپذیرفتن فشار تأکید داشت و بنیامین نتانیاهو نیز از رویکرد فشار و اقدام نظامی دفاع کرد. فارغ از ارزیابی سیاسی این مواضع، بازار یک پرسش مشخص را دنبال میکند: آیا مسیر تحولات به سمت کاهش ریسک بحران میرود یا نااطمینانی درباره جنگ و انرژی ادامه خواهد یافت؟
واکنش نفت به این فضای پرریسک قابل توجه بود. پس از سخنرانی پزشکیان در سازمان ملل، برنت حدود ۳.۸۶ درصد افزایش یافت و به حدود ۱۰۷ دلار رسید. یک روز بعد، نفت با انتشار نشانههایی از احتمال آتشبس کاهش یافت، اما همچنان نگرانی درباره عرضه خاورمیانه و هرمز باعث شد قیمتها در سطوح بالایی باقی بمانند.
این رفتار بازار یک نکته مهم دارد: بازار لزوماً در حال قیمتگذاری یک سخنرانی یا یک شخصیت سیاسی نیست؛ در حال قیمتگذاری مدت و دامنه اختلال انرژی است.
هرمز نیز در این میان فقط مسئله «باز یا بسته بودن» یک مسیر دریایی نیست. کاهش شدید تردد کشتیها، افزایش هزینه حمل، بیمه، زمان سفر و استفاده از روشهای جایگزین، خود به یک هزینه اقتصادی تبدیل شده است. رویترز گزارش داده که انتقال کشتیبهکشتی نفت در دریای عمان به محدودیت ظرفیت رسیده و افزایش تقاضا برای نفتکشها، هزینه حمل و زمان انتقال محمولهها را بالا برده است.
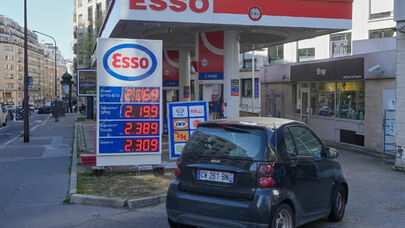
این همان جایی است که اثر هرمز از نفت خام فراتر میرود. نفت گرانتر به فرآوردههای نفتی، دیزل و سوخت جت منتقل میشود و از آنجا هزینه حملونقل، کشاورزی، تولید و مواد غذایی را افزایش میدهد. در بازار جهانی دیزل نیز قیمتها به رکوردهای جدید رسیدهاند و اروپا در برابر اختلال عرضه آسیبپذیرتر شده است.
در این میان، هرمز اهمیت ویژهای دارد. مسئله فقط عبور یا عدم عبور کشتیها نیست؛ افزایش ریسک عبور، بیمه، زمان حمل، مسیرهای جایگزین و نااطمینانی درباره تداوم جریان انرژی نیز بخشی از هزینه هرمز است. هرچه این وضعیت طولانیتر شود، اثر آن از نفت خام به فرآوردهها، گازوییل، گاز، حملونقل، کشاورزی و مواد غذایی منتقل میشود.
نشانههای این فشار اکنون در اروپا نیز دیده میشود. افزایش قیمت گازوئیل و نگرانی درباره استمرار فشار بر بازار سوخت، در کنار افزایش قیمت گاز، مسئله تأمین انرژی در ماههای سرد را دوباره به یکی از نگرانیهای اصلی اقتصاد اروپا تبدیل کرده است. البته قیمت سوخت اروپا تنها به هرمز وابسته نیست و عواملی مانند وضعیت پالایشگاهها، عرضه روسیه و تحولات بازار جهانی نیز نقش دارند؛ اما تداوم ریسک هرمز یک لایه جدید از نااطمینانی را به این بازار اضافه میکند.
در این زنجیره، زمان اهمیت تعیینکننده دارد. اگر ریسک هرمز کوتاهمدت باشد، اقتصاد جهانی میتواند بخشی از آن را جذب کند. اما اگر تداوم پیدا کند، هر روز جدید میتواند هزینه جدیدی به اقتصاد اضافه کند.
اینجاست که «تابآوری» معنای اقتصادی پیدا میکند. تابآوری فقط توان تحمل یک بحران نیست؛ توان حفظ کارکرد اقتصادی در شرایطی است که هزینه ادامه بحران بهتدریج افزایش مییابد.
در چنین شرایطی، زمان دیگر متغیری خنثی نیست. هر روز استمرار ریسک هرمز میتواند به معنای نفت گرانتر، سوخت گرانتر، تورم بیشتر، بازده بالاتر اوراق و هزینه تأمین مالی سنگینتر باشد.
از همین منظر، آنچه امروز در توکیو، بازار انرژی اروپا و بازار بدهی آمریکا دیده میشود، اجزای یک زنجیره بههمپیوستهاند: هرمز زمان را به هزینه تبدیل کرده است؛ و در همین نقطه، تابآوری از یک مفهوم صرفاً دفاعی به یک متغیر اقتصادی و راهبردی تبدیل میشود.