
نورنیوز- گروه اقتصادی: ناترازی فزاینده در سیستم بانکی کشور چالشی بزرگ است که اقتصاد ایران را در ۲۰ سال گذشته تحت تاثیر قرار داده است. در این مدت بانکهای ایران تحت تاثیر عواملی مانند استقراض بیش از حد دولت از سیستم بانکی، تحمیل قوانین مخرب و پرداخت تسهیلات تکلیفی با نرخهای بهره پایین و نارسایی در مدیریت ریسک داراییها قرار گرفتهاند و این عوامل باعث افزایش ریسک عملیات بانکداری و انحراف سرمایههای بانکی از وظایف اصلی آنها شده است.
در نتیجه این شرایط، بانکها نتوانستند بخش زیادی از اعتبارات و تسهیلات پرداختی را در موعد مقرر بازپس گیرند و از سوی دیگر، بخش زیادی از سرمایه آنها در دارایی های با نقد شوندگی پایین، رسوب شد تا در نهایت دارایی منجمد شده یا سوخت شده در ترازنامه آنها به شدت افزایش یابد و برای تامین موجودی نقد مورد نیاز خود به استقراض از بانک مرکزی یا خلق پول روی آورند.
براساس پژوهشهای صورت گرفته در سال ۱۳۹۵، افزایش بدهی معوق دولت به بانکها در کنار اقدام به بنگاهداری بخشی از بانکهای خصوصی و دولتی و عدم تحصیل تضامین لازم در قبال وامهای پرداختی، باعث شد که داراییهای منجمد و غیر نقد در سمت راست ترازنامه بانکها به شدت افزایش یابد و مطالبات مشکوک الوصول و سوخت شده در حسابهای آنها از نسبتهای تعیین شده، فراتر رود. بنابراین بانکها برای تامین منابع نقد مورد نیاز خود در مضیقه قرار گرفتند و به استقراض از بانک مرکزی و حتی خلق درونزای پول پرداختند.
خلق درونزای پول توسط بانکها به این معنا بود که آنها براساس میزان استقراضی که در آینده میتوانستند از بانکمرکزی یا سیستم بانکی انجام دهند، امروز به تسویه حسابها و پرداخت اعتبارات جدید اقدام میکردند که از طریق ایجاد یک وقفه زمانی بین پرداختها و تامین اعتبارات مورد نیاز، حجم پول را در جامعه افزایش میداد.
در مواجهه با این نارسایی، دولت و بانکمرکزی اقدامات گستردهای را از نیمه دوم دهه ۱۳۹۰ آغاز کردند. در این راستا، بخشنامه مصوب شورای پول اعتبار که در اواخر خردادماه سال ۱۳۹۶ به تصویب این شورا رسیده بود، در سال ۱۳۹۸ به بانک ها ابلاغ شد و بانکها موظف شدند ضمن ارتقاء شاخص نسبت کفایت سرمایه تا سطح ۸ درصد، نسبت سرمایه لایه یک به داراییهای موزون شده به ضریب ریسک را به حداقل ۴.۵ درصد برسانند.
این فرآیند قرار بود در یک دوره گذار ۵ ساله (پایان سال ۱۴۰۱) و براساس جدول زمانبندی شده طی شود. البته مهلت بانکهای مشمول واگذاری طبق قانون اجرای سیاستهای کلی اصل ۴۴ قانون اساسی تا پایان سال ۱۴۰۳ تعیین شد.
مدت زمانی که تا پایان سال ۱۴۰۱ از طرف بسیاری از بانکها رعایت نشد و به این ترتیب بود که در اصلاحیه سال ۱۴۰۲ بخشنامه بانک مرکزی، شرط زمانی برای اصلاحات حذف شد و بانکها دیگر مشمول رعایت مهلت قانونی برای اصلاحات آتی نبودند.
با تمام این اوصاف، بررسی مسیر طی شده تا پایان سال ۱۴۰۲ نشان می دهد که اصلاحات ترازنامه ای تاحدود زیادی موفق بوده و عملکرد سیستم بانکی به نسبت گذشته بهبود یافته است؛ اما این فرآیند همچنان فاصله بسیار زیادی از اهداف و برنامهریزیها دارد که باید از طرف دولت جدید و تیم اقتصادی آن مورد توجه قرار گیرد.
نسبت کفایت سرمایه بانکها به اهداف تعیین شده نرسید
مقایسه آمار منتشر شده از طرف ۲۴ بانک فعال کشور نشان میدهد، ۱۸ بانک توانستهاند نسبت کفایت سرمایه خود در سال ۱۴۰۲ را به نسبت سال قبل از آن بهبود ببخشند. این روند هرچند حرکت مثبت بانکها در جهت اصلاحات ساختاری را نشان میدهد، اما همچنان فاصله زیادی از شرایط مطلوب تعیین شده دارد.
مطابق با جدول زیر، از ۲۴ بانک مورد بررسی تنها ۷ بانک توانستهاند نسبت کفایت سرمایه خود را بالاتر از عدد ۸ قرار دهند و ۱۷ بانک دیگر پایینتر از حداقل استانداردهای تعیین شده در دستورالعملهای بانک مرکزی ایستادهاند.
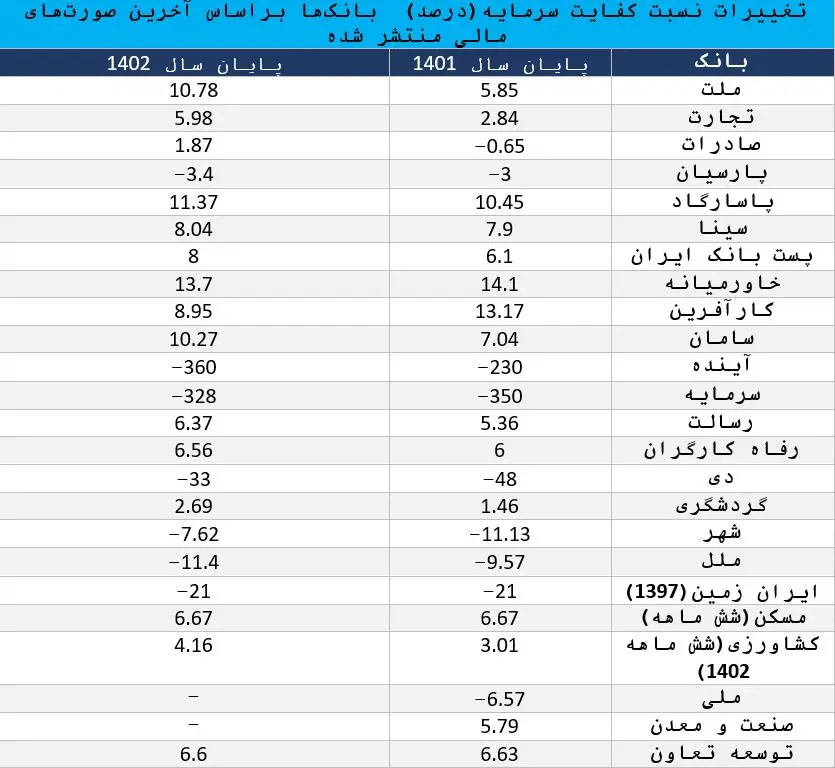
همانطور که در جدول بالا مشاهده میشود، بهترین نسبت کفایت سرمایه در بانکهای خاورمیانه، پاسارگاد و ملت به ثبت رسیده است. همچنین بانکهای سینا، پست بانک ایران، کارآفرین و سامان توانستهاند نسبت کفایت سرمایه ۸ درصد را در پایان سال ۱۴۰۲ محقق کنند.
از طرفی این نسبت در بانکهای آینده، سرمایه، دی و ایرانزمین بسیار نامطلوب است و در میان بانکهای دولتی نیز بانک ملی ضعیف ترین عملکرد را از نظر این شاخص به ثبت رسانده است.
زیان انباشته سیستم بانکی کاهش مییابد
آمار نشان میدهد، با وجود سود انباشته بالا در بانکهایی مانند ملت، تجارت، پاسارگاد و رفاه کارگران، زیان خیره کننده در صورتهای مالی بانکهای آینده و سرمایه باعث شد مجموع زیان انباشته بانکهای مورد بررسی از ۲۸۹ هزار میلیارد تومان در پایان سال ۱۴۰۲ فراتر رود.
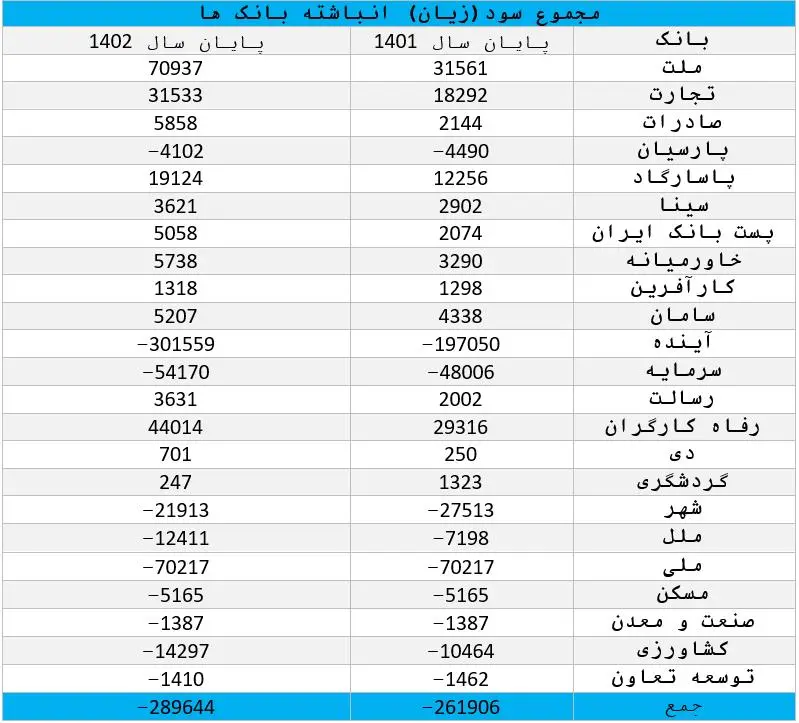
البته با توجه به اصلاحات به عمل آمده در نحوه تجدید ارزیابی و فروش دارایی بانکها، به نظر میرسد این رقم تاحدود زیادی به وسیله تجدید ارزیابی بانکها اصلاح شود و میزان زیان انباشته سیستم بانکی نیز بهطور قابل توجهی کاهش یابد.
به عنوان مثال، زیان انباشته بانک آینده می تواند تاحدود زیادی از محل سود ناشی از تجدید ارزیابی داراییهای آن پوشش داده شود که البته نسبت داراییهای ثابت به کل داراییهای بانک را به شدت افزایش میدهد.
به هرطریق، نگاهی به جدول بالا نشان میدهد که در سال ۱۴۰۲ تعدادی از بانکها توانستهاند روند افزایش زیان انباشته خود را متوقف کنند و ارقام موجود در جدول سود و زیان خود را بهبود ببخشند که نوید بخش شرایط مطلوب در آینده است.
نورنیوز